Domain ipva.de kaufen?
Wir ziehen mit dem Projekt
ipva.de um.
Sind Sie am Kauf der Domain
ipva.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipva.de kaufen?
Können Materialkosten von der Steuer abgesetzt werden?
Können Materialkosten von der Steuer abgesetzt werden? Ja, in vielen Fällen können Materialkosten als Betriebsausgaben geltend gemacht werden, wenn sie für berufliche oder geschäftliche Zwecke angefallen sind. Dazu zählen beispielsweise Materialien für die Produktion von Waren, Reparaturen oder Renovierungen. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren und die Kosten ordnungsgemäß in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass alle relevanten Kosten steuermindernd berücksichtigt werden. **
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Ähnliche Suchbegriffe für Steigende Materialkosten
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **


Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
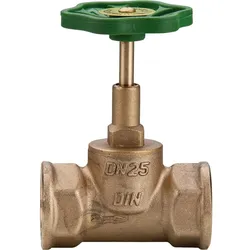
Durchgangsventil / Muffenanschluss steigende Spindel 1105,1"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung18,96 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Materialkosten von der Steuer abgesetzt werden?
Können Materialkosten von der Steuer abgesetzt werden? Ja, in vielen Fällen können Materialkosten als Betriebsausgaben geltend gemacht werden, wenn sie für berufliche oder geschäftliche Zwecke angefallen sind. Dazu zählen beispielsweise Materialien für die Produktion von Waren, Reparaturen oder Renovierungen. Es ist wichtig, alle Belege und Rechnungen sorgfältig aufzubewahren und die Kosten ordnungsgemäß in der Steuererklärung anzugeben. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass alle relevanten Kosten steuermindernd berücksichtigt werden. **
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Steigende Materialkosten
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung64,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.